Bailleurs sociaux · collectivités · gestionnaires de parcs immobiliers

Tout votre parc, immeuble par immeuble : le patrimoine, ses risques, son assurance, son adaptation climatique.

RiskAtlas consolide et cartographie votre patrimoine, score chaque immeuble sur 13 aléas, reconstitue votre coût du risque au sinistre près, et construit un plan d'adaptation climatique dont l'économie nette est démontrée, dans un portail que vos équipes pilotent toute l'année.
Connaître son patrimoine et ses risques

On ne pilote bien que ce que l'on connaît. Et un parc immobilier, aujourd'hui, se connaît mal.

Des milliers de logements, et pourtant personne ne peut afficher une vue complète et à jour du parc : le référentiel vit dans le logiciel de gestion locative, les DPE dorment en PDF, la valeur des actifs n'est estimée qu'à l'occasion d'un arbitrage. Et la connaissance des risques s'arrête au zonage communal, comme si tous les immeubles d'une ville étaient égaux devant l'inondation.

La réponse RiskAtlas : un référentiel unique enrichi des sources publiques, et chaque immeuble scoré à son point GPS sur 13 aléas, règles écrites et sources citées. La connaissance cesse d'être un projet permanent : elle devient une infrastructure.

Découvrir le pilier Patrimoine Le pilier Risques →

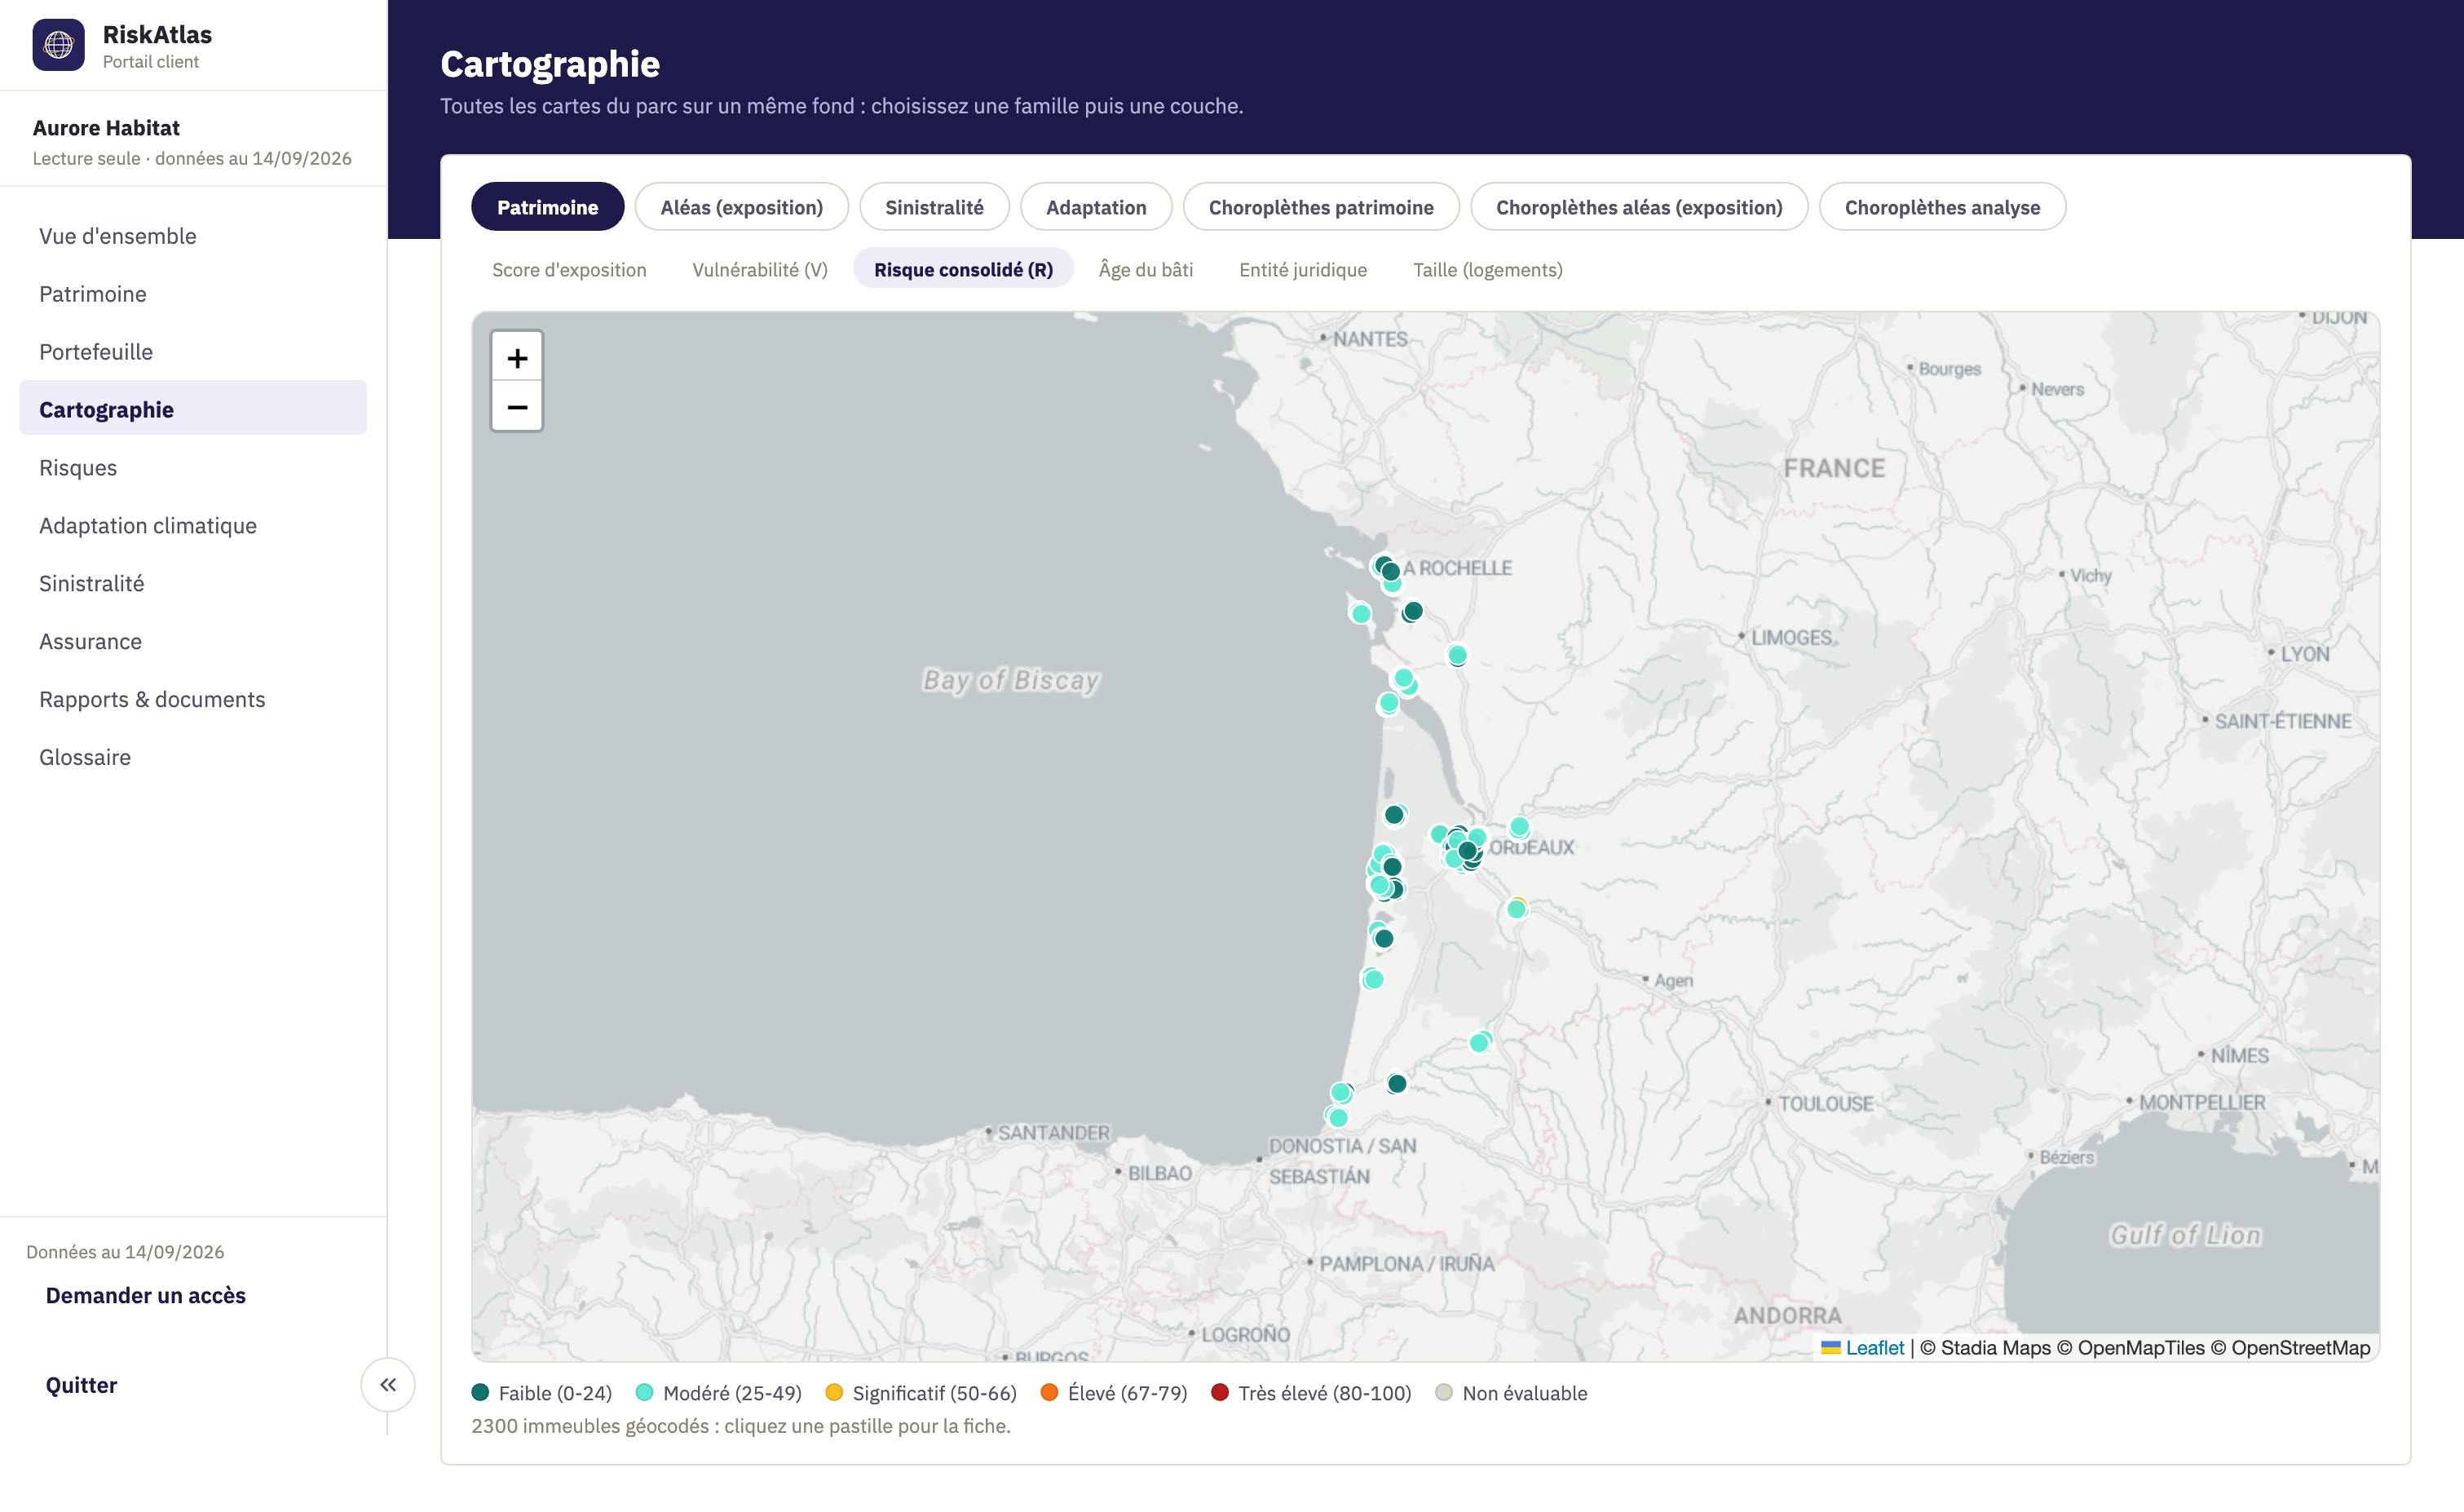
Portail RiskAtlas, cartographie du risque consolidé par immeuble (cas fictif Aurore)
Le portail de démonstration : le risque consolidé de chaque immeuble, à son adresse exacte.
13

aléas suivis
par immeuble

100 %

du parc géocodé
et cartographié

0

boîte noire :
règles & sources citées

Reprendre la main sur l'assurance

Le marché de l'assurance s'est retourné. Négocier sans ses propres chiffres coûte très cher.

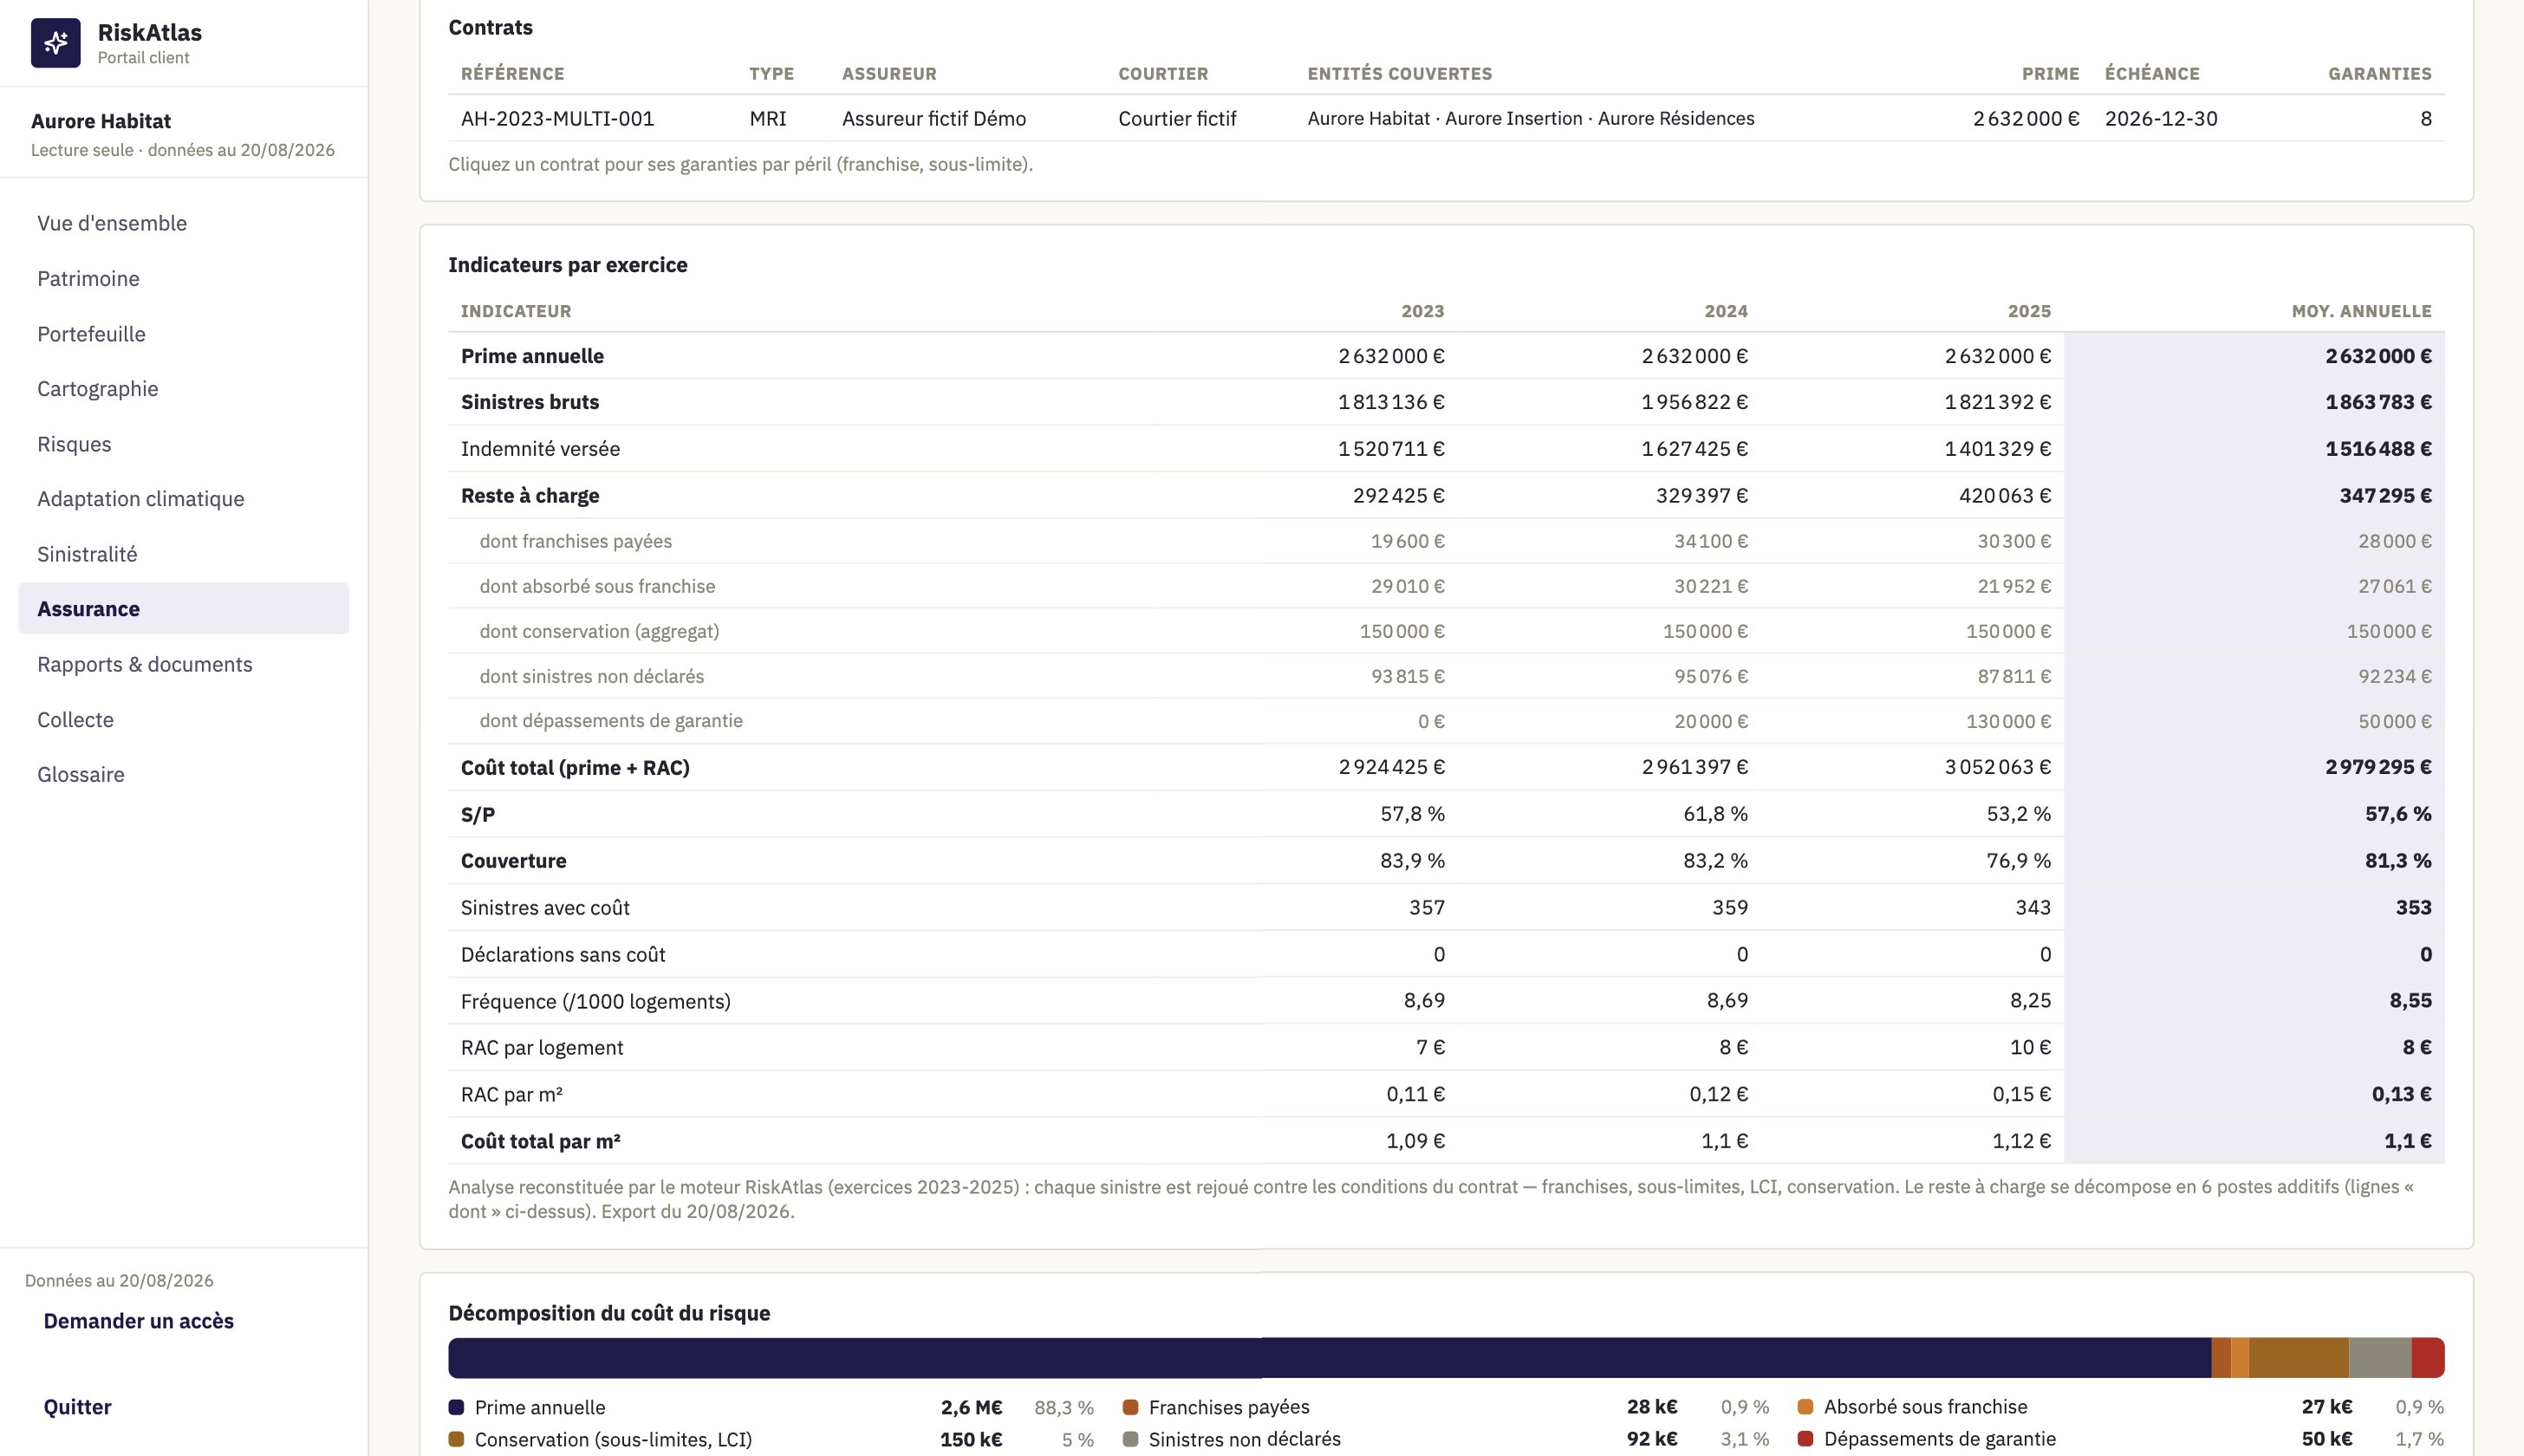
Portail RiskAtlas, indicateurs d'assurance par exercice, reste à charge décomposé (cas fictif Aurore)
La matrice du portail : prime, sinistres, reste à charge décomposé en 5 postes, S/P, exercice par exercice.
50–70 €

par logement et par an :
le coût du risque typique

5

postes du reste à charge,
mesurés au sinistre près

Le cycle favorable de l'assurance est terminé : hausses à deux chiffres, franchises multipliées, appels d'offres infructueux. Et l'asymétrie est totale : l'assureur connaît votre sinistralité mieux que vous, et ce que le risque coûte au-delà de la prime n'est mesuré nulle part.

La réponse RiskAtlas : rejouer chaque sinistre contre les conditions réelles de vos contrats et reconstituer le coût complet du risque, exercice par exercice. Vous arrivez au renouvellement avec votre propre matrice, et la discussion change de nature.

Découvrir le pilier Assurance

Anticiper le climat, décider l'adaptation climatique

Le climat frappe déjà le bâti. La vraie question : où chaque euro évite-t-il le plus de dégâts ?

Fissures de retrait-gonflement, étés invivables, inondations : la sinistralité climatique est une ligne comptable qui grossit, et le cadre se resserre (PNACC 3, trajectoire +2,7 °C en 2050). Or les études classiques concluent qu'« il faudrait tout faire partout » : budgétairement, c'est ne rien décider.

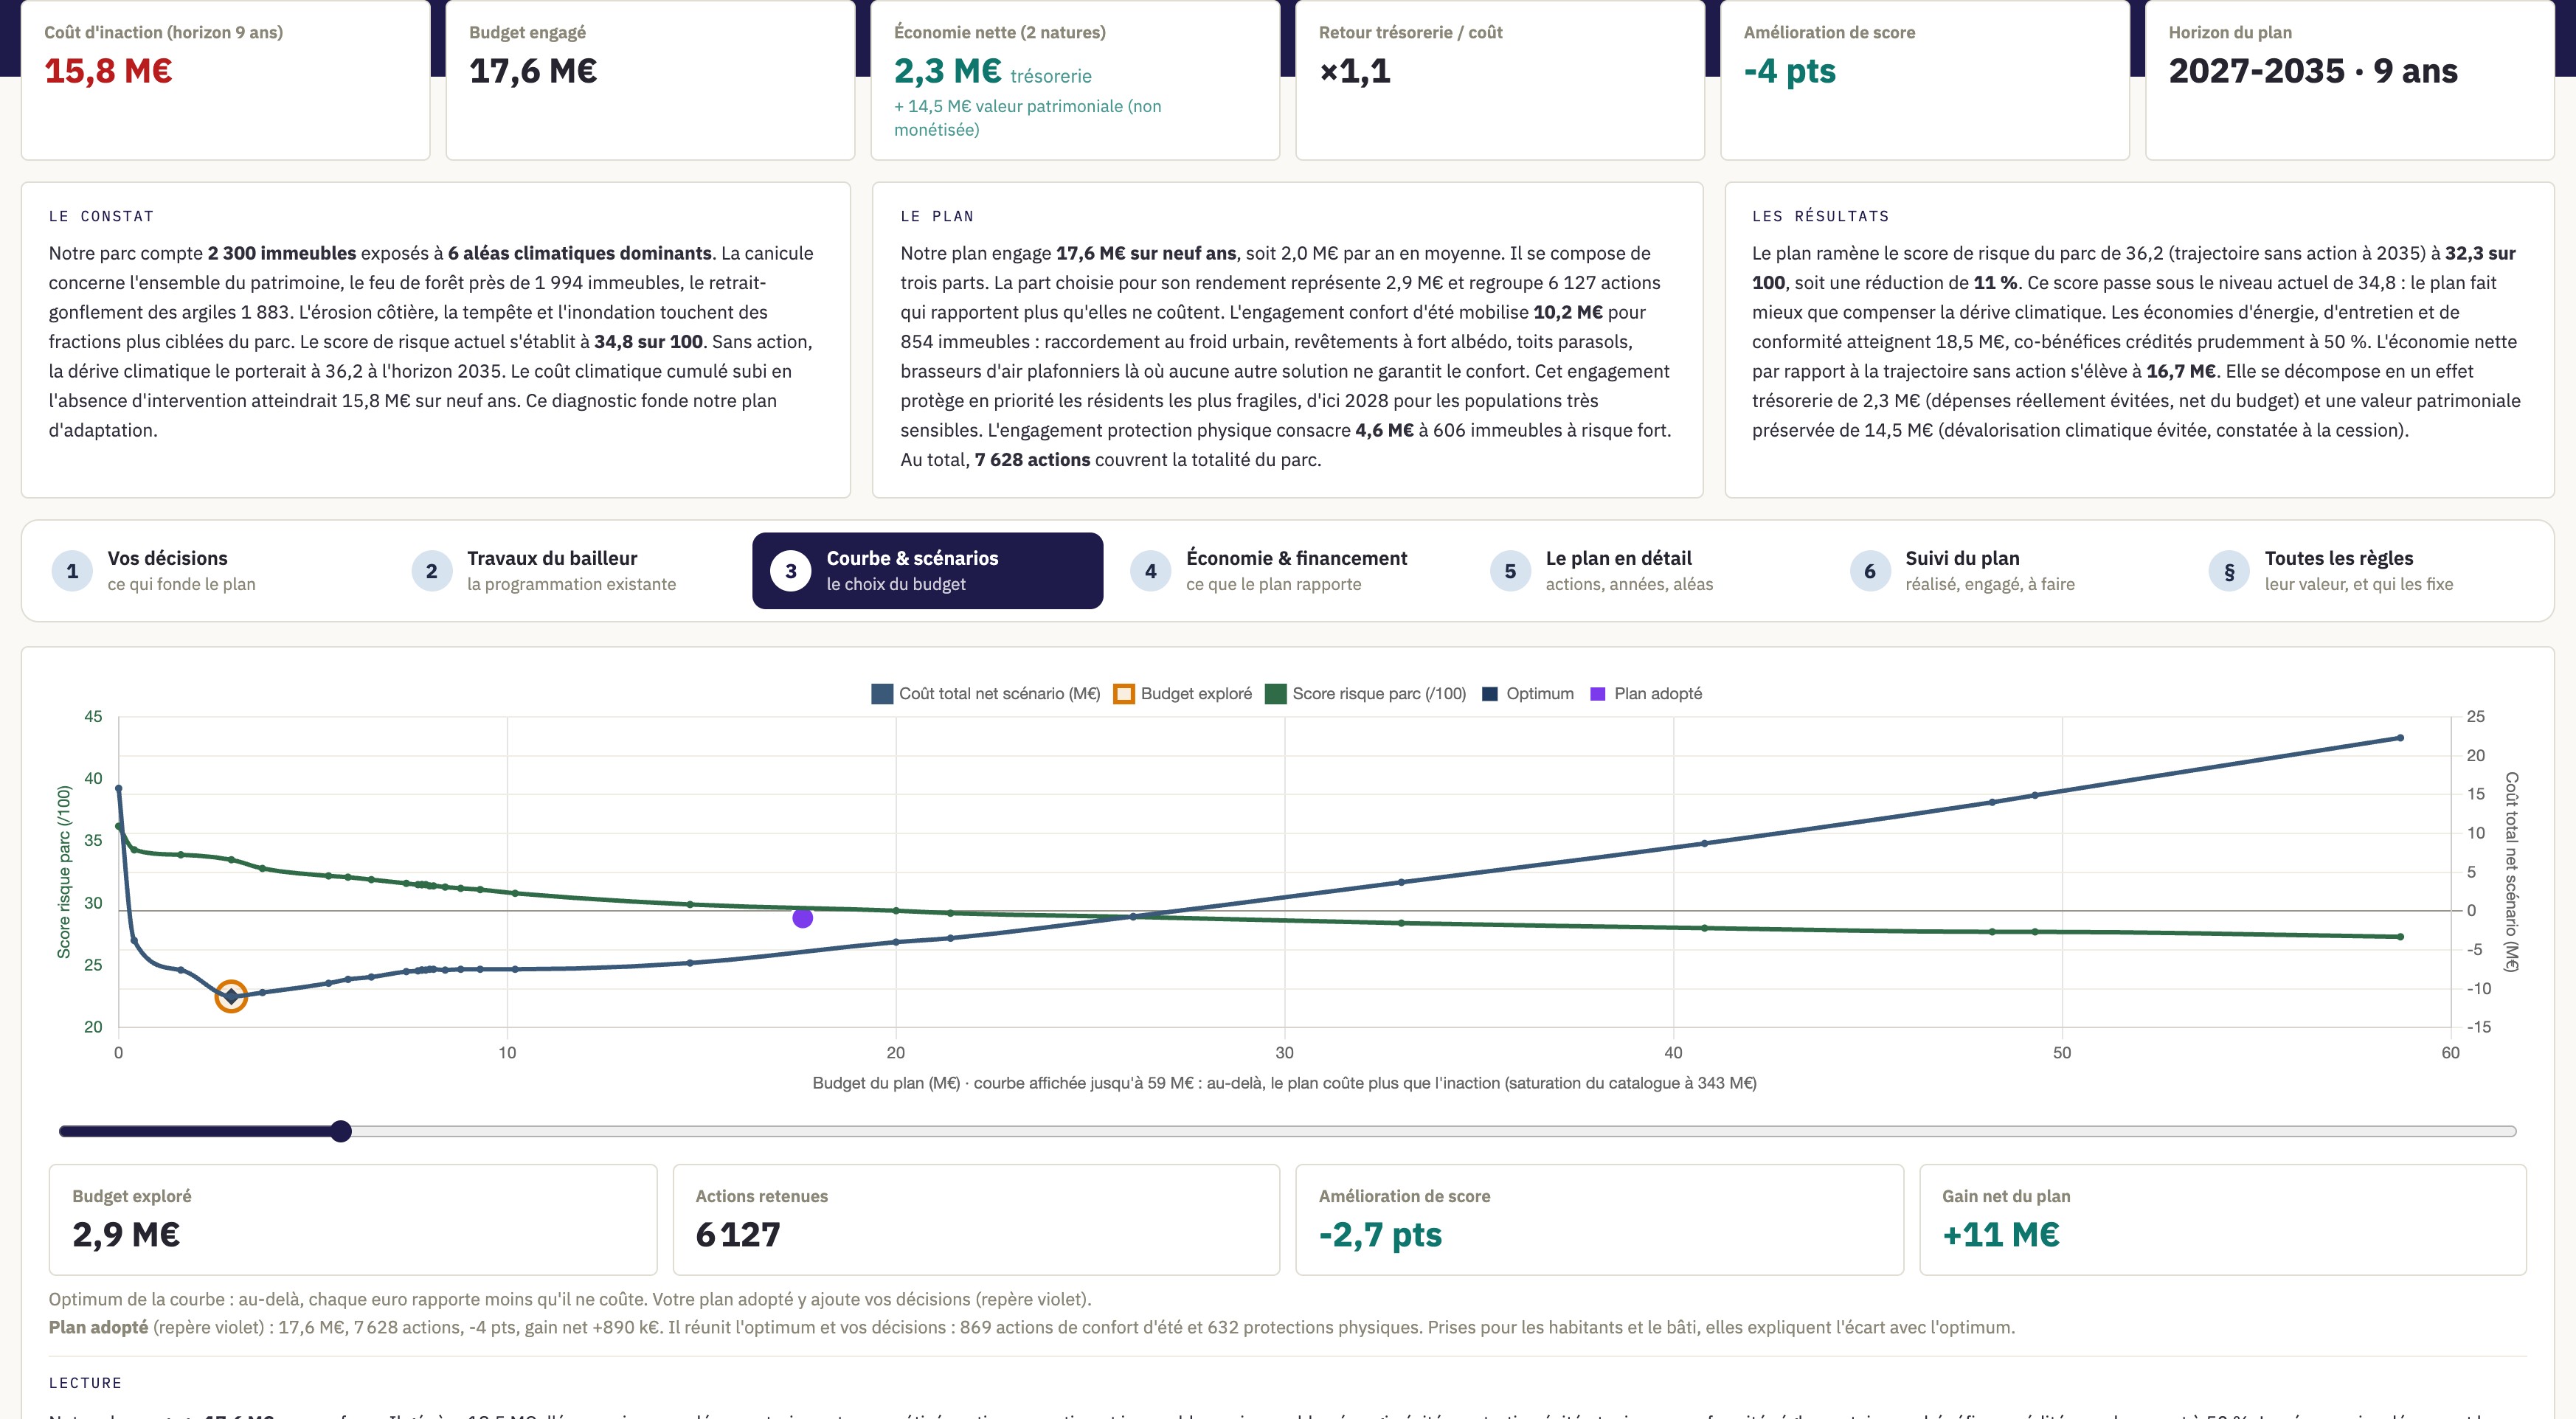
La réponse RiskAtlas : chiffrer le coût de l'inaction, puis relier chaque budget possible au meilleur plan d'actions jusqu'à l'optimum économique, adopté en gouvernance. Un plan calé sur l'évolution du climat, immeuble par immeuble, sur toute sa durée : les actions sont priorisées dans le climat de demain, pas dans celui d'aujourd'hui. Une économie nette démontrée, pas une charge de conformité.

Découvrir le pilier Adaptation climatique Les projections climatiques →

Portail RiskAtlas, courbe d'efficience et optimum économique adopté (cas fictif Aurore)
La courbe d'efficience du portail : pour chaque budget, le meilleur plan possible, l'optimum est un point de la courbe, pas une opinion.
16,7 M€

d'économie nette face au coût
de l'inaction, sur 9 ans*

+2,7 °C

le jalon 2050 de la trajectoire
de référence (TRACC)

* Sur le cas de démonstration Aurore Habitat (fictif) : 17,6 M€ engagés (plancher d'habitabilité et protections physiques compris) face à 15,8 M€ de coût de l'inaction ; l'économie nette se lit en deux natures : 2,3 M€ d'effet trésorerie (énergie, maintenance, assurance) et 14,5 M€ de valeur patrimoniale préservée (latente).

La preuve par l'exemple : le cas Aurore Habitat

Un bailleur fictif, construit de toutes pièces pour être exploré librement, 2 300 immeubles, 41 564 logements, 12 ans de sinistralité. Ce que l'analyse en tire :

  • Patrimoine : 2 300 immeubles et 41 564 logements consolidés, bâti et DPE enrichis à 100 %, valeur du parc estimée à 6,58 Md€.
  • Risques : chaque immeuble scoré sur 13 aléas à son adresse ; les points chauds (submersion, retrait-gonflement) localisés immeuble par immeuble.
  • Assurance : 12 ans de sinistralité rejoués contre le contrat ; S/P objectivé à 57,6 %, reste à charge décomposé en 5 postes, recours et conservation suivis.
  • Adaptation climatique : 17,6 M€ engagés face à 15,8 M€ de coût de l'inaction, pour 16,7 M€ d'économie nette (2,3 M€ d'effet trésorerie et 14,5 M€ de valeur patrimoniale préservée), 2 300 immeubles au plan : 100 % du parc, dont un plancher d'habitabilité qui ramène 854 immeubles sous leur seuil de confort d'été à l'échéance fixée, dans le climat de cette échéance (réseaux de froid, toitures claires, brasseurs d'air), priorité aux résidents les plus fragiles, et 632 protections physiques sur 606 immeubles là où le risque est fort (trottoirs périphériques contre le retrait-gonflement des argiles, débroussaillage, batardeaux en zone inondable).
  • Zéro donnée réelle : le cas est fictif et le revendique, nos clients ne servent jamais de vitrine.
Explorer le cas Aurore
Adaptation climatique · économie nette du scénario adopté
17,6 0,0 −18,5 +0,9 15,8 2,3 +14,5 BudgetClimat rest.Co-bénéf.= Gain netInaction → Effettrésorerie + Patrimoine(latente)

Chiffres réels du cas fictif Aurore (M€) : effet trésorerie en plein, valeur patrimoniale latente en pâle, la même décomposition que dans le rapport de gouvernance.

Qui est derrière RiskAtlas ? Un outil né sur le terrain, pas dans un laboratoire : d'un constat de mission chez les gestionnaires de patrimoine, et d'un partenariat avec AMITA Conseil pour les missions d'assurance. Notre histoire, nos convictions, et ce que nous ne faisons pas.
À propos de RiskAtlas

Parlons de votre parc

Présentation sur vos propres enjeux, sans engagement. Missions de conseil en partenariat avec AMITA Conseil.

Explorer la démo Être recontacté